Seguro de carro registrado no nome do condutor: entenda as novidades recentes
Saiba como o seguro auto pode ser feito no nome do motorista, explore as opções de cobertura disponíveis e fique por dentro dos principais cuidados antes de fechar o contrato.
Atenção: agora o seguro auto pode ser registrado no nome do motorista
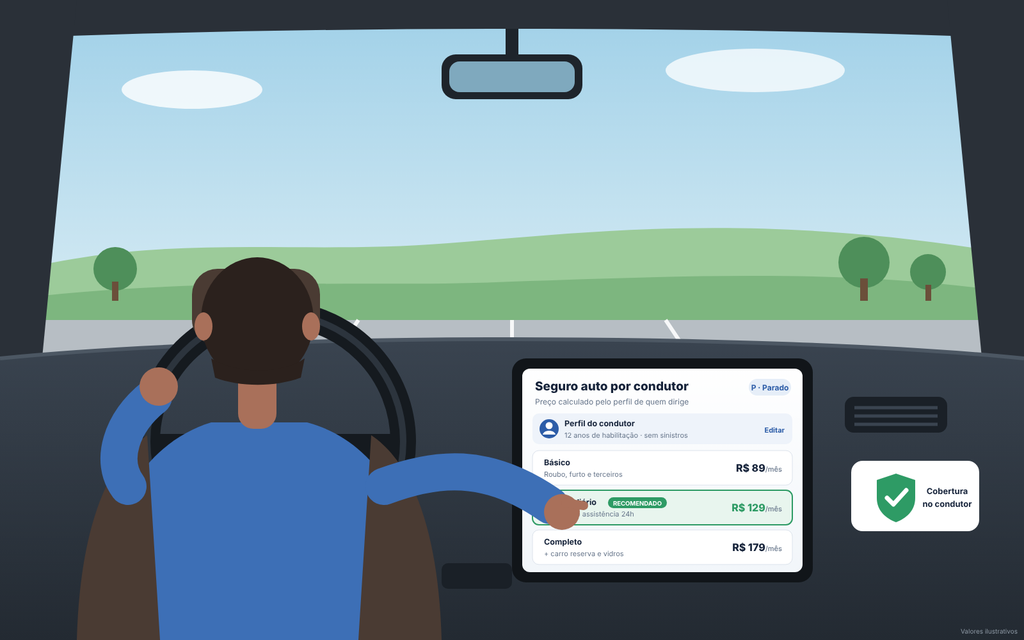
O seguro auto no nome do motorista surge como uma opção para quem dirige vários carros e deseja uma contratação mais flexível.
Porém, é importante destacar que isso não garante a proteção automática para qualquer veículo.
Essa modalidade possibilita contratar certas coberturas ligadas ao condutor, conforme os termos previstos na apólice.
Ao longo do texto, você vai descobrir como essa opção funciona, quem pode se beneficiar dela e se o seguro realmente sai mais em conta.
Entenda o que é o seguro auto no nome do motorista
Essa é uma opção em que certas coberturas ficam ligadas ao motorista, e não a um veículo específico.
Na prática, essa modalidade pode atender quem dirige carros próprios, alugados ou emprestados, dependendo dos serviços contratados.
No Brasil, a contratação de coberturas ligadas ao condutor está disponível desde 2021, seguindo as normas da Superintendência de Seguros Privados (SUSEP).
Atenção: a cobertura varia conforme o contrato. O seguro no nome do motorista não assegura automaticamente proteção contra colisão, roubo ou furto de qualquer carro dirigido por ele.
Seguro auto no nome do motorista: quais são as mudanças?
A principal alteração está na maneira como a cobertura é associada.
Seguro atrelado ao veículo
O contrato especifica o veículo segurado e quais coberturas foram incluídas.
Por exemplo, é possível contratar proteção contra roubo, furto e colisão para o seu automóvel.
Ao conduzir o carro de outra pessoa, não presuma que ele terá a mesma cobertura do seguro.
Seguro atrelado ao motorista
Algumas coberturas seguem o motorista mesmo quando ele dirige diferentes veículos.
Essa opção pode ser vantajosa para quem costuma usar mais de um carro no dia a dia.
Porém, a abrangência da cobertura varia conforme o contrato e não garante automaticamente proteção para danos ao veículo utilizado.
Quem pode aproveitar essa opção de seguro?
O seguro auto registrado no nome do motorista pode ser vantajoso para vários perfis de condutores.
Para quem dirige mais de um veículo
Se você alterna entre diferentes carros da família, é importante conferir se a cobertura atrelada ao motorista realmente cobre essa situação.
Para quem costuma dirigir veículos emprestados
Se você costuma dirigir veículos de amigos ou parentes, verifique quais coberturas valem enquanto estiver ao volante.
Não parta do pressuposto de que o seguro do dono cobre todas as situações.
Quem aluga veículos
Para quem costuma alugar carros, uma apólice vinculada ao motorista pode ser uma opção adicional interessante.
Antes de fechar, avalie se as coberturas oferecidas são compatíveis com as da empresa de aluguel.
Motoristas que trabalham com aplicativos
Quem usa o carro para fins profissionais deve confirmar se a apólice cobre o uso remunerado ou comercial do veículo.
Uma proteção feita para uso pessoal pode não ser adequada para essa finalidade.
O seguro auto no nome do motorista é realmente mais barato?
Nem sempre. O valor varia conforme vários aspectos, como:
- Características do segurado;
- Modalidade da cobertura;
- Valores máximos de indenização;
- Riscos incluídos na apólice;
- Termos para a contratação.
Um tipo que parece mais econômico pode, na verdade, oferecer uma proteção diferente daquela que você realmente necessita.
Antes de fechar negócio, faça uma comparação entre as propostas com coberturas semelhantes.
Confira também detalhes como franquias, exclusões, e as condições para pagamento.
Dica: não se baseie só no preço. Analise se a proteção cobre bem os riscos da sua rotina.
Quais precauções adotar antes de fechar o seguro?
Algumas falhas podem causar transtornos justamente no momento em que o seguro é mais necessário.
Evite supor que qualquer veículo está coberto
Ter cobertura para danos a terceiros não garante que o carro que você dirige receberá indenização.
Verifique exatamente quais proteções foram incluídas em seu contrato.
Verifique as exclusões da apólice
Confira as regras aplicáveis a carros emprestados, alugados e usados para fins profissionais.
Caso utilize o veículo para trabalho, comunique essa informação à seguradora.
Confira os limites máximos de indenização
As coberturas têm valores máximos estabelecidos no contrato.
Verifique se os valores contratados cobrem adequadamente os riscos que você pretende proteger.
Informe os dados de forma correta
Informe dados verdadeiros sobre o condutor e a utilização do veículo.
Informações falsas ou omissões importantes podem causar complicações na avaliação de um sinistro.
Passos para contratar o seguro auto no nome do motorista
Confira estas etapas antes de fechar o contrato:
- Defina sua necessidade: proteger um carro específico ou ter cobertura ao dirigir diferentes veículos;
- Consulte seguradoras: verifique quais empresas oferecem a modalidade;
- Informe como utiliza os carros: próprios, emprestados, alugados ou profissionais;
- Compare as coberturas: analise limites, franquias e exclusões;
- Consulte a SUSEP: verifique se a seguradora está autorizada a operar;
- Leia a apólice: confirme as condições antes de contratar.
Qual é a posição da SUSEP sobre o seguro auto vinculado ao motorista?
A Superintendência de Seguros Privados (SUSEP) é o órgão responsável por regular e fiscalizar o mercado de seguros privados no Brasil.
A Circular SUSEP nº 639/2021 definiu normas para os seguros do setor automotivo e autorizou a venda de coberturas específicas ligadas ao condutor.
Uma delas é a Responsabilidade Civil Facultativa para Condutores de Veículos Automotores (RCFC).
Essa proteção cobre danos específicos causados a terceiros, conforme as condições estabelecidas no contrato.
Porém, nem todas as seguradoras oferecem essa modalidade, e os contratos podem variar em relação às coberturas.
Será que vale a pena contratar o seguro auto no nome do motorista?
Isso vai depender da sua rotina diária e do tipo de cobertura que você busca.
Essa opção pode ser vantajosa para quem dirige veículos diferentes e busca proteção contra certos danos a terceiros.
Por outro lado, se sua principal preocupação é resguardar seu carro contra colisões, roubo ou furto, certifique-se de que essas coberturas estejam contempladas.
Antes de fechar, analise cuidadosamente os preços e as condições de cada opção disponível.
O seguro ideal é aquele que oferece a cobertura certa, transparência nas condições e um custo que cabe no seu bolso.
Opinião do autor
Colocar o seguro auto no nome do motorista amplia as opções disponíveis para quem busca contratar uma proteção veicular.
Essa modalidade pode ser vantajosa para quem dirige mais de um carro, mas é fundamental analisar as cláusulas da apólice com atenção.
O cuidado principal é não confundir a proteção oferecida ao motorista com uma cobertura completa para todos os veículos que ele use.
Antes de fechar o contrato, avalie as diferentes opções e tire todas as suas dúvidas diretamente com a seguradora.
O mais importante não é escolher o seguro mais barato, mas entender exatamente o que estará coberto em caso de imprevistos.
Conteúdo Recomendado
Número de negativados cresce
Saiba por que o número de negativados está aumentando, confira os dados atuais e veja como proteger suas finanças.
Continue lendo * Você continuará no site atual
Gabriel José é jornalista, redator e estrategista de conteúdo digital. Formado em Comunicação pela Unicamp, fez intercâmbio de seis meses na Fontys, na Holanda, e é pós-graduado em Jornalismo. Atualmente cursa mestrado em Cultura e Comunicação na Universidade de Lisboa. Produz conteúdo sobre finanças pessoais, crédito e viagens, sempre com foco em informação clara e útil para o leitor tomar boas decisões.