Taxas bancárias elevadas: entenda por que a redução da Selic não reflete no seu orçamento
Descubra por que as taxas de juros bancários permanecem elevadas mesmo com a Selic em baixa e aprenda a analisar as diferentes ofertas para não pagar caro pelo crédito.
Atenção: juros bancários elevados podem afetar seu orçamento
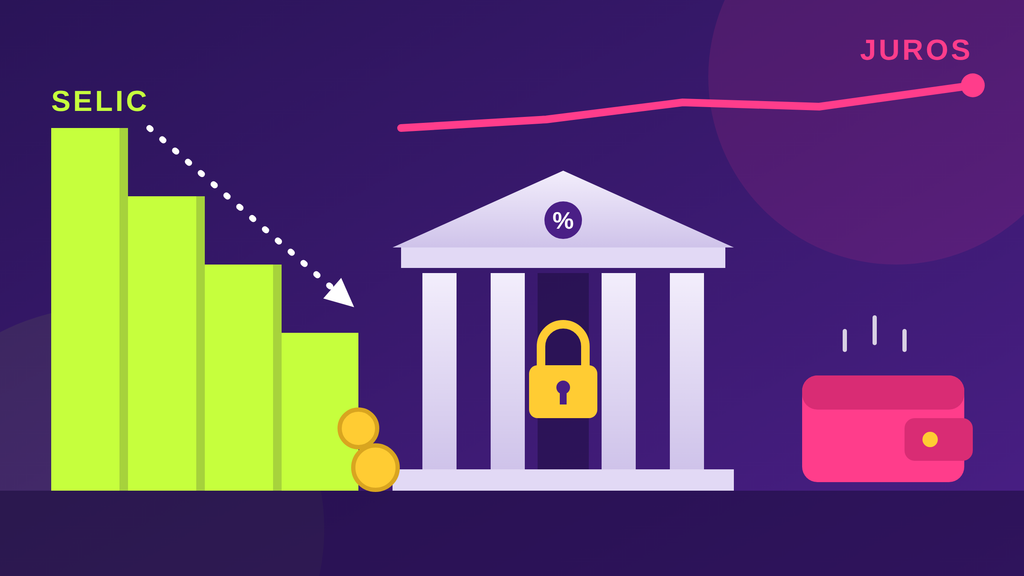
Você já notou que, mesmo com a queda da Selic, obter crédito com juros menores ainda parece complicado?
Para quem precisa de dinheiro para reorganizar as finanças, pagar dívidas ou enfrentar imprevistos, essa diferença pode pesar bastante no bolso.
E é justamente nesse contexto que os juros bancários altos continuam preocupando os consumidores brasileiros.
Embora a taxa básica de juros tenha começado a diminuir em 2026, isso não implica que os bancos reduzam imediatamente os custos cobrados em empréstimos, financiamentos e outras linhas de crédito.
Compreender essa conexão pode ajudar você a analisar melhor as ofertas dos bancos, evitar endividamentos mais caros e tomar decisões financeiras mais conscientes.
Por que os juros bancários permanecem altos mesmo com a queda da Selic?
Os juros bancários seguem altos porque a Selic é apenas um dos vários fatores que impactam o custo do crédito.
Mesmo com a redução da taxa básica pelo Banco Central, os bancos precisam levar em conta outros aspectos antes de definir as taxas cobradas dos clientes.
Dentre esses fatores estão:
- Custos de captação;
- Risco de inadimplência;
- Despesas operacionais;
- Tributos e encargos;
- Margem financeira das instituições.
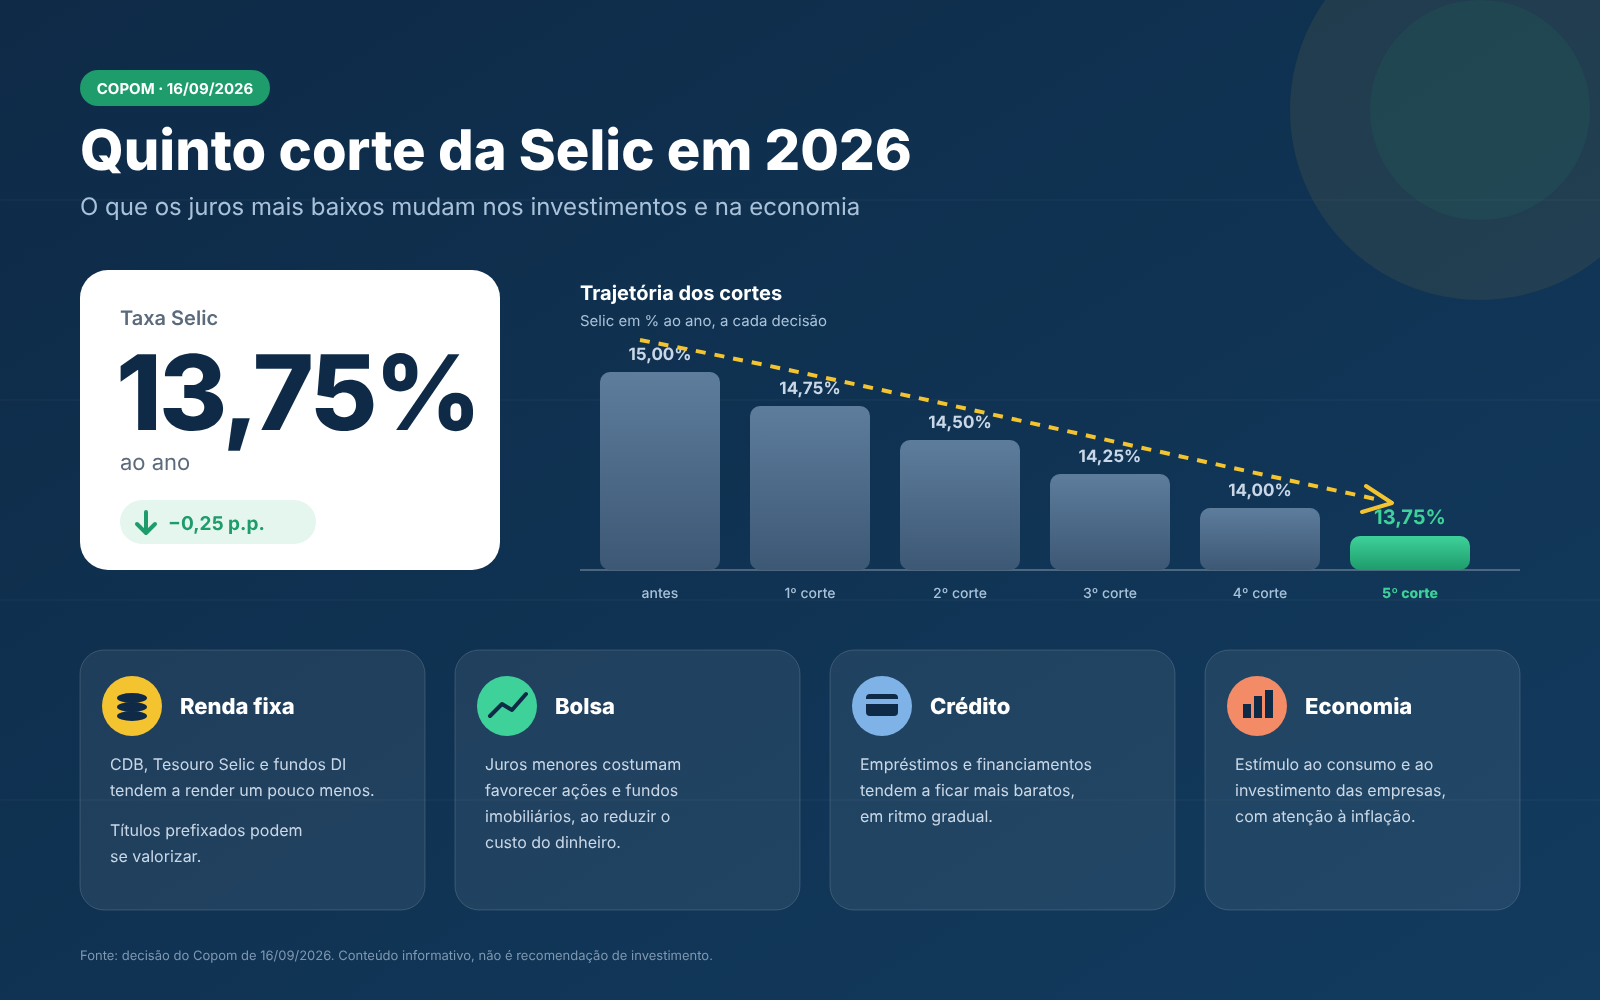
Em 2026, o Comitê de Política Monetária (Copom) começou a reduzir a taxa Selic.
Em agosto, a Selic caiu para 14% ao ano e, em setembro, chegou a 13,75% ao ano.
Porém, as reduções foram feitas de forma gradual e não eliminaram os motivos que mantêm o crédito caro no país.
Também é importante notar que a queda da taxa básica não se reflete imediatamente nas condições oferecidas ao consumidor.
Cada tipo de crédito tem suas próprias características, prazos, garantias e níveis de risco específicos.
Isso quer dizer que uma pessoa que busca um empréstimo sem garantia pode encontrar condições bem distintas de quem opta por um crédito consignado, por exemplo.
A Selic influencia, mas não é o único fator que define os juros bancários
A Selic corresponde à taxa básica de juros da economia brasileira.
Ela serve como parâmetro para várias operações financeiras, afetando o custo de captação dos bancos, o retorno dos investimentos e as condições para financiamentos no mercado.
Quando o Banco Central eleva a Selic, o intuito é encarecer o crédito e reduzir o consumo, ajudando a conter a inflação.
Já quando a taxa é reduzida, o objetivo é criar condições financeiras mais favoráveis.
No entanto, há um prazo entre a decisão do Copom e o impacto real nas condições que os bancos oferecem.
Isso ocorre porque as instituições financeiras levam em conta também:
- Custo de captação: valor pago para obter os recursos que serão emprestados.
- Risco de inadimplência: chance de o cliente não quitar as parcelas.
- Despesas administrativas: custos com equipe, tecnologia, atendimento e estrutura.
- Tributos e encargos: gastos relacionados às operações financeiras.
- Margem financeira: lucro esperado da instituição ao conceder crédito.
O Banco Central esclarece que a política monetária impacta o crédito por meio de diversos canais, incluindo o comportamento dos consumidores, das empresas e as expectativas da economia.
Assim, mesmo com a redução da Selic, não é certo que todas as linhas de crédito tenham suas taxas reduzidas de imediato.
O risco de inadimplência influencia diretamente as taxas de juros
Um outro motivo que contribui para os juros altos é o nível de inadimplência.
Esse cenário ocorre quando consumidores e empresas não honram seus compromissos financeiros.
Para as instituições financeiras, conceder empréstimos envolve certos riscos.
Quando a chance de não receber o valor emprestado aumenta, os bancos tendem a elevar as taxas para compensar possíveis prejuízos.
Os números divulgados pelo Banco Central ajudam a ilustrar essa realidade.
Em setembro de 2026, a taxa de inadimplência na carteira de crédito das famílias ficou em 6%.
Esse índice manteve-se estável em relação ao mês anterior, mas cresceu 0,5 ponto percentual nos últimos 12 meses, segundo o Banco Central.
Na prática, isso indica que o quadro de endividamento e dificuldades para quitar dívidas das famílias segue sendo um desafio para o setor financeiro.
Vale lembrar que a inadimplência não é o único motivo que explica os juros altos.
Ela integra um conjunto de custos e riscos que impactam as condições que as instituições financeiras oferecem.
O que é spread bancário e como ele encarece o crédito?
O spread bancário é a diferença entre o custo que os bancos têm para captar recursos e os juros que cobram nas operações de crédito.
De forma simples, ele representa parte do custo que os bancos têm para intermediar recursos financeiros.
Pense que uma instituição obtém dinheiro pagando uma taxa e, em seguida, repassa esse valor ao cliente com juros mais altos.
A diferença entre o custo de captação e o valor cobrado ao consumidor forma o spread bancário.
Mas é importante destacar: essa margem não representa apenas o lucro do banco.
Ela também precisa cobrir custos administrativos, impostos, riscos de inadimplência e outras despesas da instituição.
Conforme dados do Banco Central, o spread bancário no Brasil atingiu 21,6 pontos percentuais em setembro de 2026.
O índice subiu 0,5 ponto percentual no último mês e acumulou alta de 1 ponto ao longo de 12 meses, segundo o Banco Central.
Esse número ajuda a entender por que os juros cobrados dos consumidores permanecem altos, mesmo com a redução da Selic.
Quais elementos compõem o spread bancário?
O spread é resultado da combinação de vários custos.
Diversos fatores compõem o custo final aplicado nas operações financeiras.
Confira os principais:
Inadimplência: é o risco de não receber o valor emprestado de volta.
Despesas administrativas: abrangem custos com operação, atendimento e infraestrutura tecnológica.
Tributos e encargos: são responsáveis por elevar o custo das atividades financeiras.
Custo de captação: é o valor que o banco desembolsa para captar recursos.
Margem financeira: representa o lucro financeiro que a instituição espera obter.
Um estudo especial do Banco Central sobre os custos do crédito ressalta o papel da inadimplência na formação do spread, embora sua influência varie conforme o tipo de instituição e segmento analisado.
Como o spread elevado impacta diretamente o consumidor?
Quando o custo da intermediação financeira sobe, as instituições tendem a repassar parte desse aumento para as taxas aplicadas nas operações.
Para quem busca dinheiro, isso pode representar:
- Parcelas mais altas;
- Custo total maior;
- Dificuldade maior para incluir nova dívida no orçamento.
Pense em alguém que precisa de crédito para cobrir um gasto imprevisto.
Mesmo acompanhando as notícias sobre a queda da Selic, essa pessoa pode se deparar com propostas que ainda têm juros altos.
Por isso, é fundamental comparar bancos e compreender o custo total de cada empréstimo.
De que forma os juros bancários impactam o orçamento dos brasileiros?
Taxas de juros bancários elevadas influenciam diretamente o planejamento financeiro das famílias.
Isso atinge principalmente quem depende de empréstimos, financiamentos ou faz uso frequente do cartão de crédito.
Com taxas elevadas, contratar crédito acaba ficando mais oneroso para o consumidor.
Isso torna mais difícil adquirir bens, organizar dívidas e até lidar com gastos imprevistos.
O panorama brasileiro de 2026 evidencia essa pressão financeira.
De acordo com o Banco Central, em agosto, o endividamento das famílias atingiu 50,1%, e o comprometimento da renda chegou a 29%.
Isso indica que uma parte significativa da renda das famílias está destinada ao pagamento de dívidas e outras obrigações financeiras.
Na prática, quem já lida com parcelas, contas atrasadas e despesas fixas enfrenta ainda mais dificuldade para assumir compromissos adicionais.
Empréstimos ficam mais caros e impactam o orçamento
Quando os juros de uma operação são altos, o consumidor acaba pagando um valor muito maior que o contratado inicialmente.
Um bom exemplo disso é a pesquisa realizada pelo Procon-SP em outubro de 2026.
O estudo apontou uma taxa média de 8,55% ao mês para empréstimos pessoais, o que corresponde a 167,69% ao ano.
A pesquisa avaliou seis instituições financeiras:
- Banco do Brasil;
- Bradesco;
- Caixa Econômica Federal;
- Itaú;
- Safra;
- Santander.
As taxas mensais registradas variaram entre 5,86% e 10,72%, segundo o PROCON.SP.
Essa variação evidencia o quanto as condições podem diferir bastante entre as instituições financeiras.
Para o consumidor, isso reforça a necessidade de pesquisar antes de fechar negócio, sem focar só no valor da parcela.
Cartão de crédito e cheque especial demandam ainda mais cuidado
O cartão de crédito e o cheque especial também merecem atenção especial devido aos seus juros elevados.
Essas opções podem parecer uma solução rápida para quem está precisando de dinheiro.
No entanto, o custo pode aumentar muito se o consumidor não conseguir quitar os valores dentro do prazo estabelecido.
Quanto ao cheque especial, a pesquisa de outubro do Procon-SP apontou uma taxa média mensal de 8%, o que equivale a 151,82% ao ano, entre os bancos analisados. PROCON.SP
Já o crédito rotativo do cartão exige atenção, pois é ativado quando o consumidor paga apenas parte da fatura, deixando o saldo restante para o próximo ciclo, conforme as regras da operação.
Por isso, antes de usar essas opções, é importante avaliar alternativas mais baratas e conferir se as parcelas cabem no seu orçamento.
Em que momento os juros bancários começam a cair?
Os juros bancários tendem a reduzir quando o cenário econômico favorece uma diminuição mais consistente no custo do crédito.
Porém, não há um prazo definido para que essa queda aconteça.
As taxas são influenciadas por vários fatores, além das decisões tomadas pelo Banco Central.
Entre os aspectos avaliados pelo Copom estão:
- A alta da inflação;
- As projeções do mercado;
- O desempenho da atividade econômica;
- Os riscos internos e externos envolvidos.
Em setembro de 2026, o Banco Central ajustou a Selic para 13,75% ao ano.
Porém, alertou que persistem incertezas econômicas e expectativas de inflação acima da meta para 2026 e 2027. Banco Central
Esse cenário justifica por que a diminuição dos juros básicos tende a ser lenta e gradual.
Como obter crédito com juros menores mesmo com a Selic em queda?
Mesmo com juros bancários elevados, há estratégias que o consumidor pode adotar para conseguir condições de crédito mais alinhadas ao seu perfil financeiro.
O principal conselho é evitar aceitar a primeira oferta que receber.
Pesquisar diferentes instituições, comparar as taxas e analisar o custo total da operação pode impactar bastante o valor final pago no empréstimo.
Aqui estão alguns pontos importantes para prestar atenção.
Compare as taxas oferecidas por diferentes bancos
Antes de fechar qualquer tipo de crédito, informe-se sobre as condições oferecidas por vários bancos e financeiras.
Preste atenção não só à taxa mensal, mas também a outros aspectos, como:
- A taxa anual;
- O número de parcelas;
- O valor liberado;
- O total que será pago.
Parcelas menores não garantem que o crédito seja mais barato, especialmente se o prazo para pagar for muito longo.
Confira o Custo Efetivo Total (CET)
O Custo Efetivo Total (CET) é um dos principais indicadores para quem deseja contratar um empréstimo.
Ele engloba todos os encargos e custos envolvidos na operação, como:
- Taxa de juros;
- Tarifas;
- Tributos;
- Seguros, quando aplicáveis;
- Outros custos associados à contratação.
Segundo a Resolução CMN nº 4.881/2020, as instituições financeiras são obrigadas a informar o CET antes de fechar o contrato e apresentar o cálculo detalhado. Banco Central
Isso facilita a comparação entre ofertas, ajudando a entender o custo real do empréstimo.
Considere se outra forma de crédito pode ser mais interessante
Cada modalidade apresenta condições específicas que podem variar bastante.
Conforme o perfil do consumidor, algumas alternativas podem oferecer juros menores.
Confira as diferenças principais:
Crédito consignado
As parcelas são debitadas diretamente do salário ou do benefício, quando for o caso.
Antes de fechar o contrato, analise a taxa, a margem consignável e como isso impacta sua renda mensal.
Empréstimo com garantia
Nesse tipo, um bem é usado como garantia para o empréstimo.
Oferece condições variadas, mas há o risco de perder o bem caso haja inadimplência.
Empréstimo pessoal
Normalmente, não é necessário oferecer garantia específica.
Nesse tipo de crédito, fique atento principalmente ao CET e à taxa de juros.
Antecipação de recebíveis
Oferece a possibilidade de receber valores futuros de forma antecipada, conforme as condições do serviço.
Considere os descontos, as tarifas e o custo total da antecipação.
A disponibilidade e as condições variam conforme a instituição, o perfil do cliente e os requisitos para contratação.
Portanto, não escolha somente pela taxa que é divulgada.
Leve em conta também os riscos e as possíveis consequências de não cumprir o contrato.
Análise do autor
A queda da Selic costuma ser vista com otimismo por quem busca crédito.
Isso porque, quando a taxa básica diminui, é comum pensar que empréstimos, financiamentos e outras operações financeiras também se tornam mais acessíveis.
No entanto, a realidade é mais complexa do que essa simples relação.
Os números de 2026 evidenciam que, mesmo com as reduções feitas pelo Copom, as taxas de juros para os consumidores seguem elevadas.
Isso ocorre porque o custo do crédito é formado por uma estrutura complexa, que inclui inadimplência, custos operacionais, despesas de captação e o cenário econômico.
Em nossa visão, o consumidor não deve apenas aguardar uma melhora no mercado para começar a tomar decisões financeiras mais conscientes.
Monitorar as taxas, comparar diferentes ofertas e compreender o CET são atitudes essenciais para evitar escolhas financeiras desfavoráveis.
Conteúdo Recomendado
Quinto corte seguido da Selic
Entenda o que o quinto corte da Selic sinaliza, como afeta investimentos, crédito e inflação e quais cuidados tomar com seu dinheiro.
Continue lendo * Você continuará no site atual